生活費を見直す。
固定費を下げる。
もしものために、現金を残しておく。
一つひとつを見ると、どれも「お金の話」に見えます。
でも、私がこうしたことを考えるようになった理由は、節約したかったからではありません。
「もし、また働けなくなったらどうするか」
手術が終わったあとも、この問いが私の中から消えなかったからです。
再発の不安というよりも、
体力が戻らない可能性、
集中力が続かない現実、
そして長時間労働ができない身体。
医療的には一区切りがついても、
働き方の前提は、もう以前と同じではありませんでした。
そこで私は、生活費や仕事だけを個別に考えるのではなく、
「働けない時期があっても、生活全体が崩れないようにするにはどうすればいいか」
という視点から、人生そのものを組み直すようになりました。
この記事では、そのとき私が考えるようになった「働けない可能性まで含めた人生設計」について整理します。
多くの人の前提
多くの人は、
- 働けること
- 働き続けられること
- 健康が大きく崩れないこと
を前提に人生設計をしています。
住宅ローンも、
教育費も、
キャリアも、
すべては
「安定して働けること」
の上に成り立っています。
私も、かつてはそうでした。
疑うことすらありませんでした。
前提が崩れた瞬間
しかし病気は、
“収入”ではなく、
“前提”そのものを壊します。
6時間働ける日もあれば、
3時間で限界の日もある。
昨日できたことが、
今日はできないこともある。
回復していくというより、
波がある状態。
この感覚は、
経験した人にしか分からないかもしれません。
そしてこの状態では、
「元に戻る前提」で組まれた人生設計は
少しずつズレていきます。
「働けないかもしれない」前提で設計する
だから私は、
前提を変えることにしました。
「働ける」ではなく、
「働けない可能性もある」
この前提で人生を組み直す。
具体的には、
- 支出を小さくする
- 固定費を重くしない
- 過度な借入を避ける
- 収入源を分散する
- 時間を売る以外の収入を育てる
大切なのは、これらを一つずつ別の対策として考えないことでした。
固定費を下げるのも、現金を残すのも、収入源を分けるのも、目的は同じです。
働ける時間や収入が減ったときに、すぐに生活全体が崩れないようにすること。
収入だけを増やして守るのではなく、
支出・資産・収入・働く時間を一つの仕組みとして考える。
病気を経験したあと、私の人生設計は少しずつこの考え方に変わっていきました。
例えば住宅ローンも、
借入可能額いっぱいで組むのではなく、
余裕を持った返済計画にしておく。
それだけで、
もし働き方が変わったときの
“逃げ場”が変わります。
固定費を見直すという決断
この考え方の中で、
一番大きな変化は
「車を手放す」
という決断でした。
車は便利です。
正直、ある方がいいに決まっています。
ただ、改めて振り返ると、
毎日使っているわけではありませんでした。
使うのは、
休日に数時間程度。
それでも、
「あるのが当たり前」
になっていました。
手放すまでの迷い
車を手放すと決めるまで、
正直かなり迷いました。
- 不便になるのではないか
- 家族に影響が出ないか
- 後悔しないか
一度手放すと、
また買うのは簡単ではありません。
だからこそ、
「本当に必要なのか」
を何度も考えました。
手放して分かったこと
実際に手放してみると、
生活は大きく変わりませんでした。
- 公共交通機関
- カーシェアリング
- レンタカー
- タクシー
これらを組み合わせれば、
日常生活に困ることは
ほとんどありませんでした。
むしろ、
「なくても成り立つ」
という感覚の方が大きかったです。
固定費が軽くなるという安心
車を手放したことで、
- 駐車場代
- 保険料
- 車検
- 維持費
これらの固定費がなくなりました。
これは単にお金が浮いた、
という話ではありません。
“働けなくなったときに耐えられる構造”に近づいた
という意味が大きかったです。
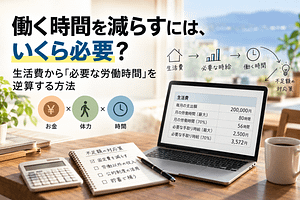
固定費が下がると、必要な収入も下がります。
必要な収入が下がれば、必要な労働時間も少なくできます。
私にとって大きかったのは、ここでした。
固定費を下げることは、単に毎月の支出を減らすことではありません。
働かなければならない時間を減らし、体調が悪いときに立ち止まれる余白をつくることでもあります。
お金の問題だと思っていたものが、実は「時間」と「働き方」の問題にもつながっていました。
「当たり前」を疑うということ
今回のことで強く感じたのは、
「今まで使っていたから必要」
という思い込みの強さでした。
車だけではなく、
- 生活水準
- 支出の感覚
- お金の使い方
多くのことが、
“なんとなくの当たり前”
で決まっていたのだと思います。
それを一度立ち止まって見直すだけで、
選択肢は大きく変わります。
不安を消すのではなく、扱える状態にする
以前の私は、
不安をなくそうとしていました。
でも今は、
不安はなくならないものだと考えています。
だからこそ、
不安に耐えられる設計にする
という方向に変わりました。
- 配当収入を少しずつ積み上げる
- 現金を一定残しておく
- 生活レベルを上げすぎない
- 仕事量を無理に増やさない
どれか一つで不安をなくすのではなく、いくつもの小さな防御を重ねておく。
こうした積み重ねが、
「もし働けなくなったら」
という不安を、
現実的な範囲に収めてくれます。
それでも迷いは残る
もちろん、
これで不安がゼロになったわけではありません。
今でも、
「これでいいのか」
と考えることはあります。
ただ、
以前と違うのは、
不安に振り回されるのではなく、
距離を取って見られるようになったことです。
これは病気の人だけの話ではない
働けなくなる理由は、
病気だけではありません。
- 介護
- 事故
- 家族の事情
- 景気の変化
- 会社の都合
どれも、
自分ではコントロールできないものです。
だからこそ、
「働ける前提」で人生を組むよりも、
「働けない可能性を含めて設計する」
方が、現実的だと感じています。
強さとは何か
強さとは、
長く働き続けることではなく、
働けなくなったときに崩れないこと
なのかもしれません。
前提を変えることで、
人生は少し不安定に見えるかもしれません。
でも実際には、
その方が
“折れにくい構造”になります。
終わりに
「働けないかもしれない」
以前の私にとって、この言葉は不安そのものでした。
だから、できるだけ考えないようにしていたのだと思います。
でも実際に働けない時期を経験して分かったのは、可能性から目をそらしても、不安そのものはなくならないということでした。
それなら、
働けなくなる可能性まで含めて、最初から人生を組んでおく。
生活費を軽くする。
現金を残す。
収入源を一つにしない。
働く時間を増やしすぎない。
どれか一つで人生を守れるわけではありません。
でも、小さな防御をいくつも重ねておけば、一つの前提が崩れたときにも、すべてが一緒に崩れる可能性を下げることはできます。
私が病気のあとに考えるようになった人生設計は、
「ずっと働ける自分」を作ることではなく、「働けない時期があっても崩れない生活」を作ること
でした。
強さとは、長く働き続けられることだけではなく、
働けなくなったときにも、選択肢を残しておけること。
今は、そう考えています。